美股动量因子复现(Jegadeesh–Titman 12-1 Momentum)
🌐 在线报告:https://us-momentum-factor.pages.dev
用 Python 在美股(S&P 500 成分股)上复现经典的截面动量因子 WML(Winners Minus Losers),并用 Ken French 数据库中的官方 UMD 因子做对照验证。
方法
| 项目 | 设定 |
|---|---|
| 股票池 | 当前 S&P 500 成分股(503 只,Wikipedia) |
| 数据 | yfinance 日度复权收盘价,2000-01 至今 → 月末价格 |
| 信号 | mom_t = P_{t-1} / P_{t-12} − 1(过去 12 个月收益,跳过最近 1 个月以规避短期反转) |
| 排序 | 每月末按信号截面分 10 组(每月至少 50 只有效股票) |
| 组合 | 组内等权,持有 1 个月,月度再平衡 |
| 因子 | WML = 第 10 组(赢家)− 第 1 组(输家) |
| 成本 | 按实际换手率扣除单边 10bp 交易成本(可调) |
| 基准 | Ken French UMD(全市场 CRSP、市值加权 2×3 排序) |
| 检验 | 相关系数、WML ~ UMD 与 WML ~ FF3 回归(Newey-West t 值) |
时间对齐(无前视偏差):t 月末仅用 t−1 及更早的价格生成信号,在 t 月末建仓,收益记在 t+1 月。tests/ 中有单元测试专门验证这一点(篡改 t 月及以后价格,t 月信号不变)。
结果(2001-02 ~ 2026-09,308 个月)
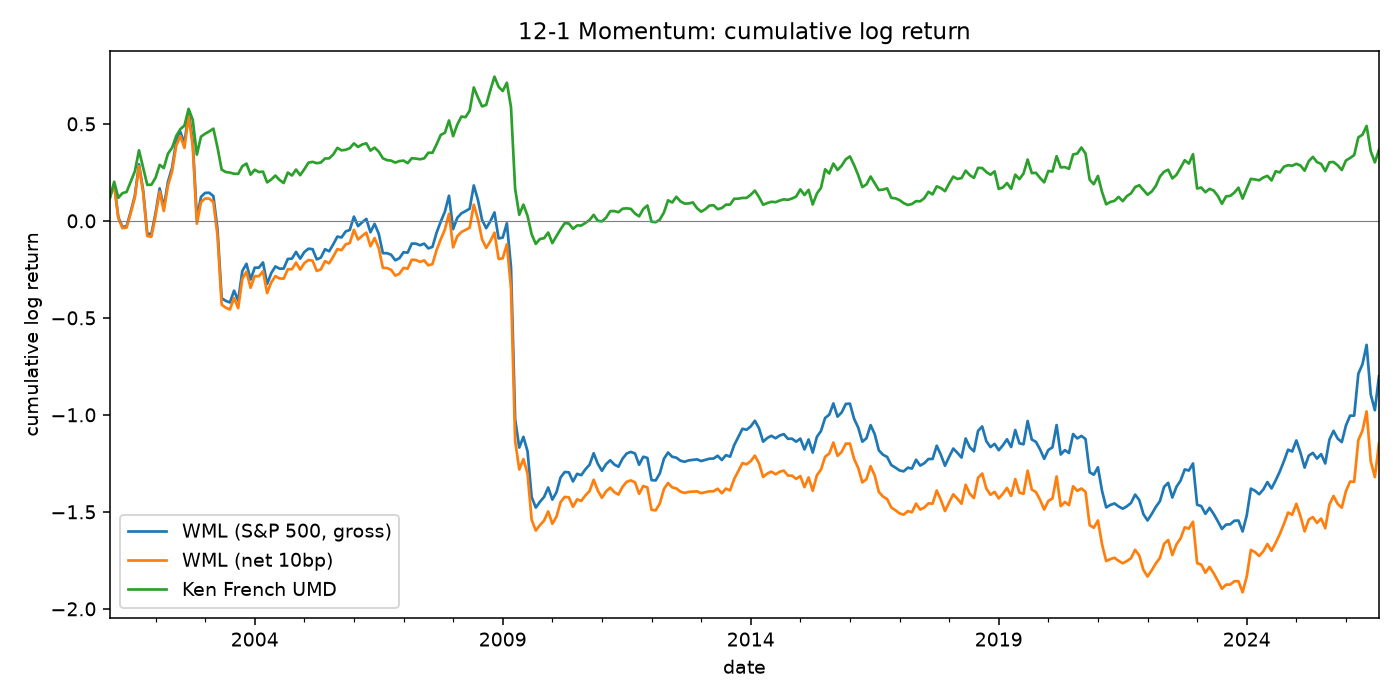
| WML(毛) | WML(扣 10bp) | French UMD | Mkt-RF | |
|---|---|---|---|---|
| 年化收益 | 0.95% | −0.38% | 2.83% | 8.32% |
| 年化波动 | 26.8% | 26.8% | 16.3% | 15.5% |
| Sharpe | 0.04 | −0.01 | 0.17 | 0.54 |
| 最大回撤 | −88.5% | −91.4% | −57.8% | −51.4% |
| 最差单月 | −54.3%(2009-04) | −34.4%(2009-04) | ||
| 偏度 | −1.66 | −1.68 |
复现质量:与 French UMD 的相关系数为 0.91,WML ~ UMD 回归 β = 1.50(t = 22.5),R² = 0.83,alpha 不显著。也就是说,用 S&P 500 + 免费数据构造的因子,在时序上基本还原了学术版本的动量因子;β ≈ 1.5 是因为我们用十分位极端组、等权,而 UMD 用三分位、市值加权,风险暴露更"稀释"。
分时段年化收益:
| 区间 | 本项目 WML | French UMD |
|---|---|---|
| 2001–2008 | 3.9% | 10.2% |
| 2009(动量崩溃) | −97.3% | −64.7% |
| 2010–2019 | 2.6% | 3.2% |
| 2020–2026 | 5.8% | 3.7% |
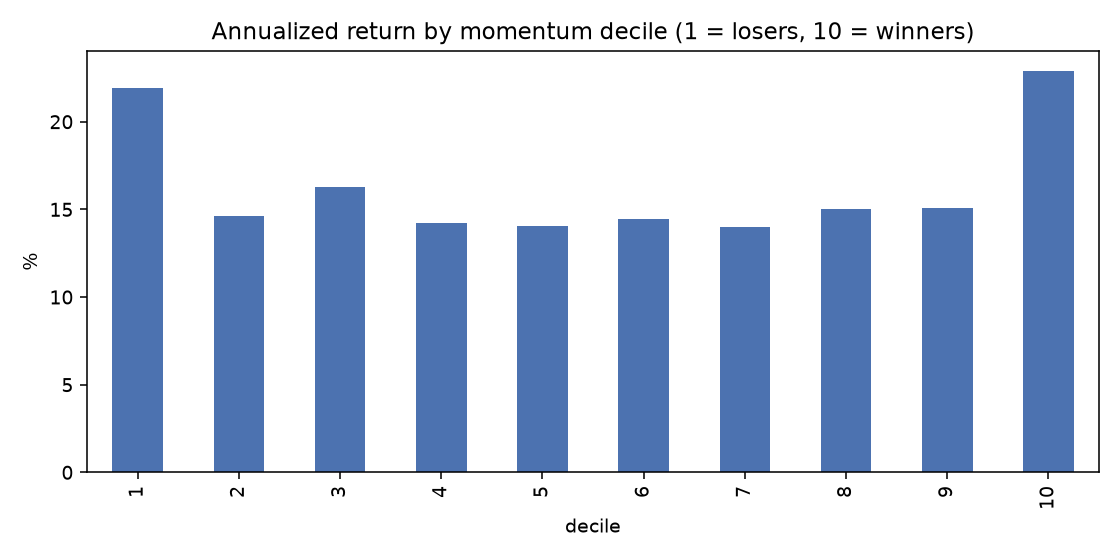
十分位收益:
稳健性检验
python robustness.py 在同一样本区间(2001-02 ~ 2026-09)上遍历 24 组参数:形成期 3/6/9/12 个月 × 是否跳过最近 1 个月 × 3/5/10 组。完整结果见 results/robustness_grid.csv。
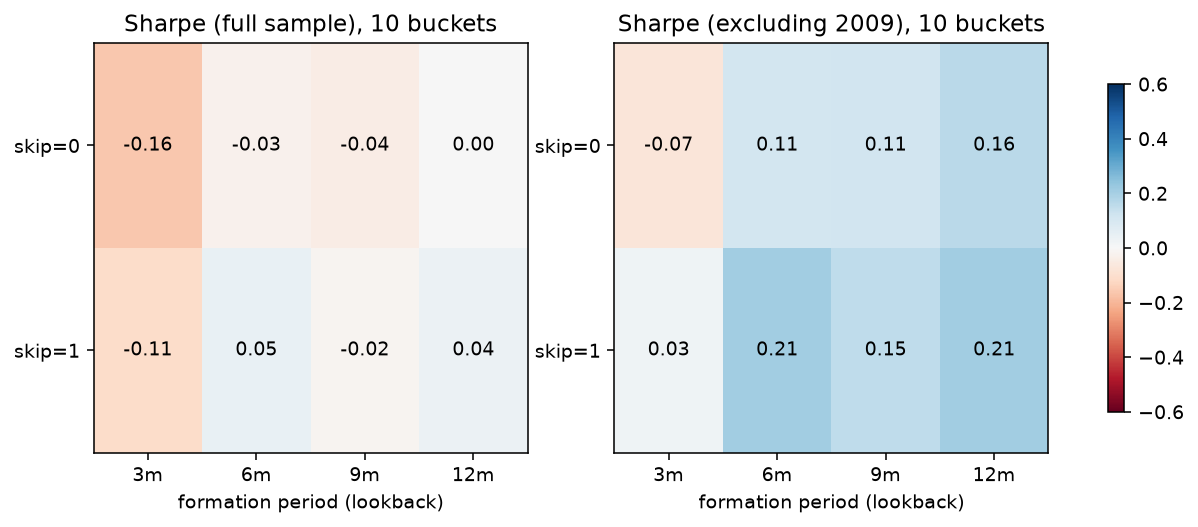
1. 形成期越长越好,3 个月动量在所有设定下都为负。(10 组、跳过最近 1 个月)
| 形成期 | 年化收益 | Sharpe | 剔除 2009 年化 | 剔除 2009 Sharpe | 与 UMD 相关 | 月换手 |
|---|---|---|---|---|---|---|
| 3 个月 | −2.3% | −0.11 | 0.5% | 0.03 | 0.60 | 126% |
| 6 个月 | 1.1% | 0.05 | 4.5% | 0.21 | 0.74 | 82% |
| 9 个月 | −0.5% | −0.02 | 3.6% | 0.15 | 0.84 | 66% |
| 12 个月 | 1.0% | 0.04 | 4.9% | 0.21 | 0.91 | 56% |
短形成期信号更"噪"、换手翻倍,而且混入了 1 个月短期反转效应,所以表现最差。
2. 跳过最近 1 个月有帮助。 对 6/9/12 个月,skip=1 的 Sharpe 普遍高于 skip=0(剔除 2009 后差异更明显),与 Jegadeesh (1990) 的短期反转效应一致。
3. 分组数影响不大。 3/5/10 组的 Sharpe 排序基本一致;组数越少,回撤越小(12-1:三分位 −65% vs 十分位 −89%),因为极端组更容易在反弹中被挤压。
4. 2009 年是关键。 24 组参数中,全样本 Sharpe 最高也只有 0.05;剔除 2009 年后,除 3 个月形成期外几乎全部为正(最高 0.21)。但即使剔除 2009,本项目最好的设定 t 值也只有约 1,统计上仍不显著;作为对照,French UMD 剔除 2009 后年化 5.6%、Sharpe 0.39、t ≈ 1.9。
5. 交易成本:盈亏平衡点约为单边 7bp。(12-1、10 组)
| 单边成本 | 0bp | 5bp | 10bp | 20bp | 50bp |
|---|---|---|---|---|---|
| 年化收益 | 1.0% | 0.3% | −0.4% | −1.7% | −5.7% |
| Sharpe | 0.04 | 0.01 | −0.01 | −0.06 | −0.21 |
未做的检验:市值加权(yfinance 没有历史流通股本,无法得到历史市值)、point-in-time 成分股(需 CRSP)。
结论与讨论
- 因子复现成功,但动量在 2000 年后很弱。 即使是官方 UMD,2001 年以来年化也只有 ~2.8%、t 值 0.88,不显著——这与文献中"动量溢价在近二十年显著衰减"的结论一致。
- 动量崩溃(Momentum Crash)。 2009 年 3–4 月市场急速反弹,前期跌得最惨的金融/周期股(输家)暴涨,空头腿巨亏,单月 −54%。这正是 Daniel & Moskowitz (2016) 描述的现象:熊市后的反弹期,动量呈强烈负偏。剔除 2009 年后,WML 每个阶段都是正的。
- 输家组收益异常高(U 形而非单调)——幸存者偏差。 用"今天的" S&P 500 成分股回测,意味着历史上的输家组只包含那些后来恢复并留在指数里的公司;真正破产/被剔除的输家不在样本内。这系统性地抬高了输家组收益、压低了 WML。这也是本项目 WML 弱于 UMD 的主要原因之一。
- 交易成本不可忽略。 多空两腿月均换手率约 56%,仅 10bp 的单边成本就把年化收益吃掉约 1.3 个百分点。
局限 & 可改进方向
- 幸存者偏差:应使用历史时点成分股(point-in-time constituents)及退市收益,例如 CRSP / WRDS。
- 股票池偏大盘:S&P 500 只覆盖大盘股,而动量在小盘股中更强。
- 可尝试:市值加权、波动率缩放动量(Barroso & Santa-Clara 2015)、残差动量、行业中性化。
运行
python -m venv .venv && source .venv/bin/activate
pip install -r requirements.txt
pytest -q          # 单元测试(无需联网)
python run.py      # 下载数据并回测,结果写入 results/
python run.py --start 1995-01-01 --cost-bps 20 --buckets 5   # 自定义参数
python robustness.py   # 参数网格 + 成本敏感性
发布在线报告(Cloudflare Pages):
python build_site.py   # README + results/ -> site/
npx wrangler pages deploy site --project-name us-momentum-factor --branch main
首次运行会下载约 500 只股票 25 年的数据并缓存到 data/(已 gitignore)。
项目结构
momentum/
  data.py       # S&P 500 列表、yfinance 价格、Ken French 因子下载与解析
  factor.py     # 信号、分组、组合收益、换手率、WML 构建
  analysis.py   # 绩效统计、Newey-West 回归
run.py          # 主程序:回测 + 对比 + 作图
robustness.py   # 稳健性检验:形成期 / skip / 分组数 / 交易成本
build_site.py   # 生成静态网站(Cloudflare Pages)
tests/          # 前视偏差 / 分组 / 收益对齐 / 已知动量恢复 测试
results/        # 输出图表与 CSV
参考文献
- Jegadeesh, N., & Titman, S. (1993). Returns to Buying Winners and Selling Losers. Journal of Finance.
- Carhart, M. (1997). On Persistence in Mutual Fund Performance. Journal of Finance.
- Daniel, K., & Moskowitz, T. (2016). Momentum Crashes. Journal of Financial Economics.
- Barroso, P., & Santa-Clara, P. (2015). Momentum Has Its Moments. Journal of Financial Economics.
- Kenneth R. French Data Library.